Search K
Appearance
当前仓位:场内100%(ETF轮动69%+,小盘股轮动0%,高股息轮动9%+),场外每周四定投四维轮动。
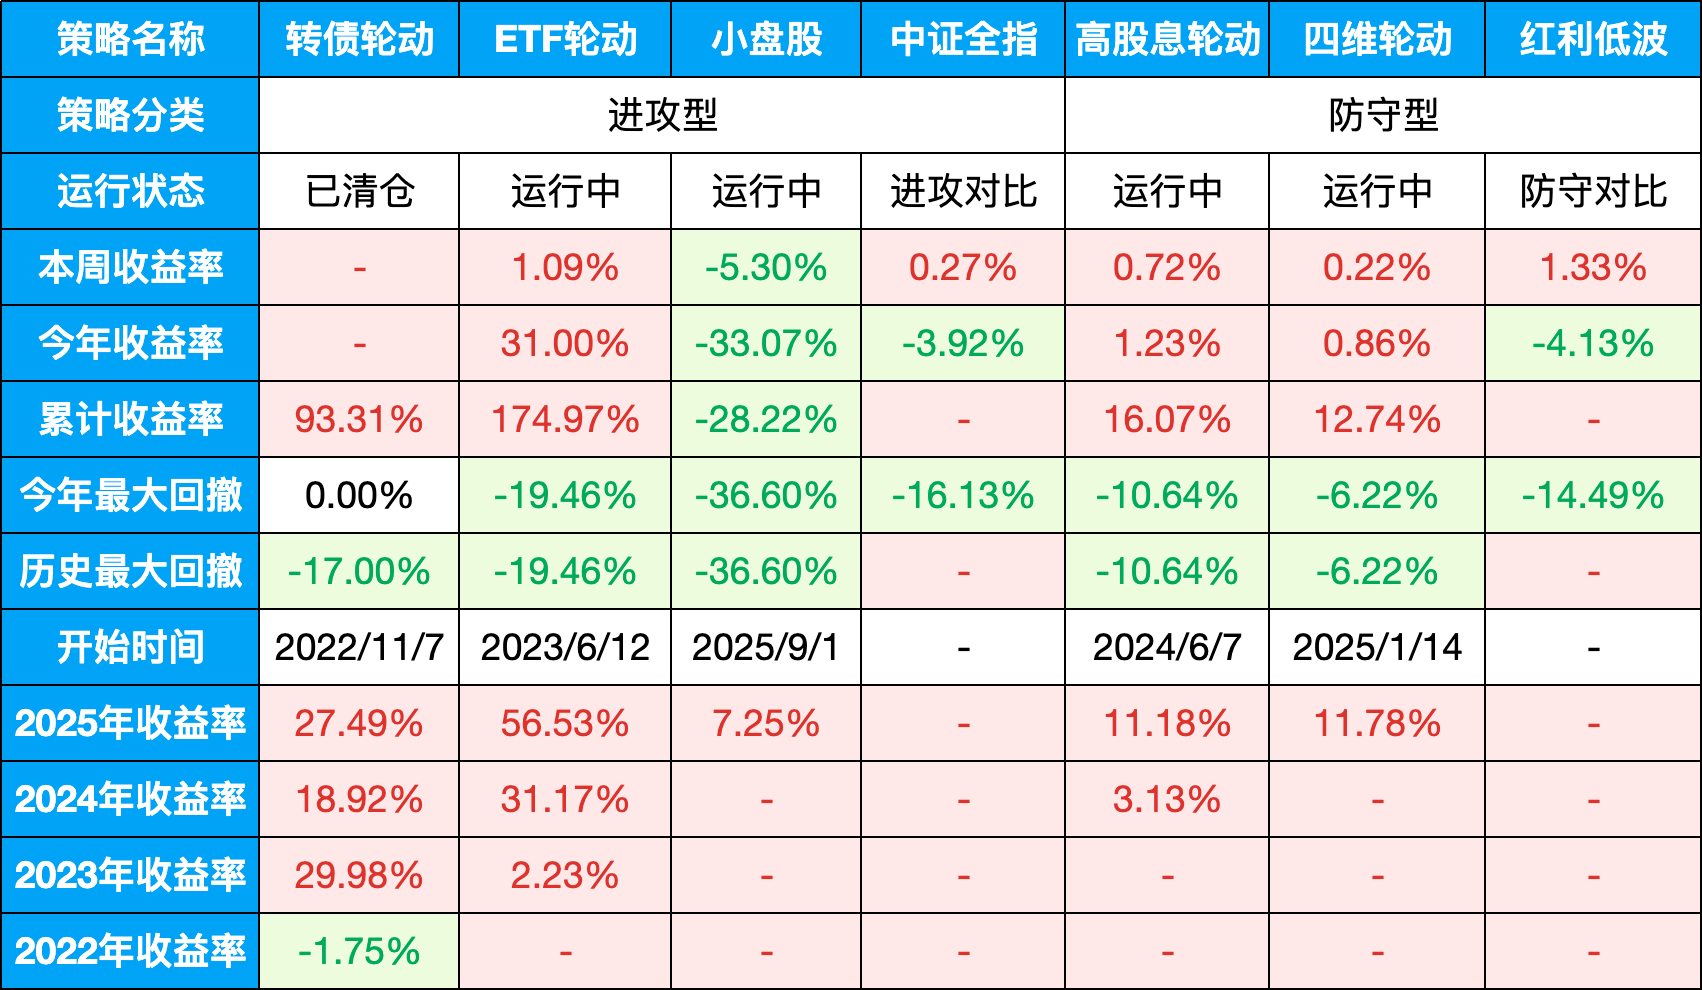
表格说明:
1、长鑫科技明天(7/27)科创板上市 — 实际募资579亿,超额配售后666亿,A股近19年最大IPO(超过中芯国际532亿)。一季度营收508亿同比增719%,预计上半年净利润500-570亿。流通股仅6.73%,前5天不设涨跌幅限制。
2、宁德时代半年报+400亿回购 — 上半年营收2769亿(+54.8%),净利润432.84亿(+41.98%)。同时推出200-400亿回购计划并注销,A股史上最大单次回购。还同步中期分红64.93亿。
3、美股周五:半导体又暴跌 — 费城半导体跌4.25%,闪迪跌10.79%,SK海力士跌8.81%,英特尔跌7.89%,美光跌6.99%。特斯拉周累跌近18%,创2022年来最大单周跌幅。纳指周线两连跌。
4、特朗普叫停对伊空袭 — 连续13天空袭突然叫停,阿曼代表团赴德黑兰谈霍尔木兹海峡重开。油价应声大跌,布伦特从7/24盘中100美元回落到7/25收盘96.78,7/26亚洲早盘继续跌到89.56。WTI从89.31跌到86.62。
5、下周是"超级周" — 美联储7/30利率决议(加息25bp概率38%,但76位经济学家均预计维持不变)、政治局会议(下半年定调)、微软Meta苹果亚马逊财报集中披露、SK海力士三星业绩。事件密集到爆炸。
6、央行2.1万亿流动性投放 — 7/29-31每日6000亿逆回购+8/3追加3000亿。呵护月末流动性。
7、两高内幕交易司法解释7/27起施行 — 大幅前置内幕信息敏感期认定,堵死实控人"意向阶段"套利。
8、三星+博通签2000亿美元合作,英伟达+SK集团5000亿美元AI计划 — 跨国科技巨头战略布局,可能修正此前对半导体硬件的过度悲观。
1、长鑫明天就是试金石,上周缩到1.94万亿就是在等它。如果承接平稳,撤出来的钱回流,可能放量往上走;如果暴炒虹吸,半导体继续被抽血,那上周的低点还得再考验。
2、宁德的财报验证了之前说的:"核心龙头可以扛"。432亿利润加400亿回购确实厉害,创业板50的核心权重有底。
3、美股半导体还在跌,明天科技开盘大概率承压。但上周该跑的提前跑了,缩到极致了,低开之后反而可能是底部区域。怕的不是低开,是低开之后没量。
4、如果资金回流,大概率的方向是核心宽基 > 红利 > 小盘。从微盘股指数的对数回归位置来看,小盘还不够便宜。

日期:2026-07-24
十年期国债收益率:1.7322%
沪深300:4649.19,PE:14.37(百分位:84.53%)
股债收益差:5.22%(百分位:53.35%)
上周股债收益差:5.41%(百分位:64.08%)
估值位置中性。
股债收益差抄底逃顶逻辑:
当股债收益差百分位达到95%以上时,沪深300就会进入钻石坑,即最佳抄底区间;
当股债收益差百分位达到5%以下时,沪深300就会达到危险顶部;
当股债收益差百分位小于20%时,可以考虑逐步减仓清仓。
当前中位数:131.38,一星级,高估
所有历史范围内所处百分位:91.19%
近1年范围内所处百分位:25.41%
近2年范围内所处百分位:62.55%
近3年范围内所处百分位:75%

当前A股市场五个维度的风险评估:
| 维度 | 风险评级 | 一句话说明 |
|---|---|---|
| 政策面 | 低风险 | 政策环境仍偏支持,短期没有看到明显收紧信号 |
| 资金面 | 中高风险 | 成交持续萎缩,增量资金不足,资金偏向防守 |
| 估值面 | 中风险 | 大盘估值压力有限,但科技成长仍需要消化预期 |
| 情绪面 | 中风险 | 恐慌释放后有所修复,但追涨意愿明显下降 |
| 技术面 | 中高风险 | 反弹出现,但关键指数趋势仍需要进一步确认 |
可转债:当前转债估值较高,防守作用有限,进攻不如ETF和股票策略,且市场池子太小,流动性较弱,已经清仓切换ETF轮动策略。计划中位数低于124再重回可转债。
四维轮动:全天候策略,买入不择时+定投。
闲钱罐:固收+策略,80%短债+20%增强,买入不择时。
场内投资已经在2026/4/30完全转向量化策略,不再做主观投资。未来精力主要投入于策略优化、大类资产周期监控、估值信号模型化。