Search K
Appearance
当前仓位:场内80%(ETF轮动70%-,小盘股轮动0%,高股息轮动10%+),场外每周四定投四维轮动5000元。
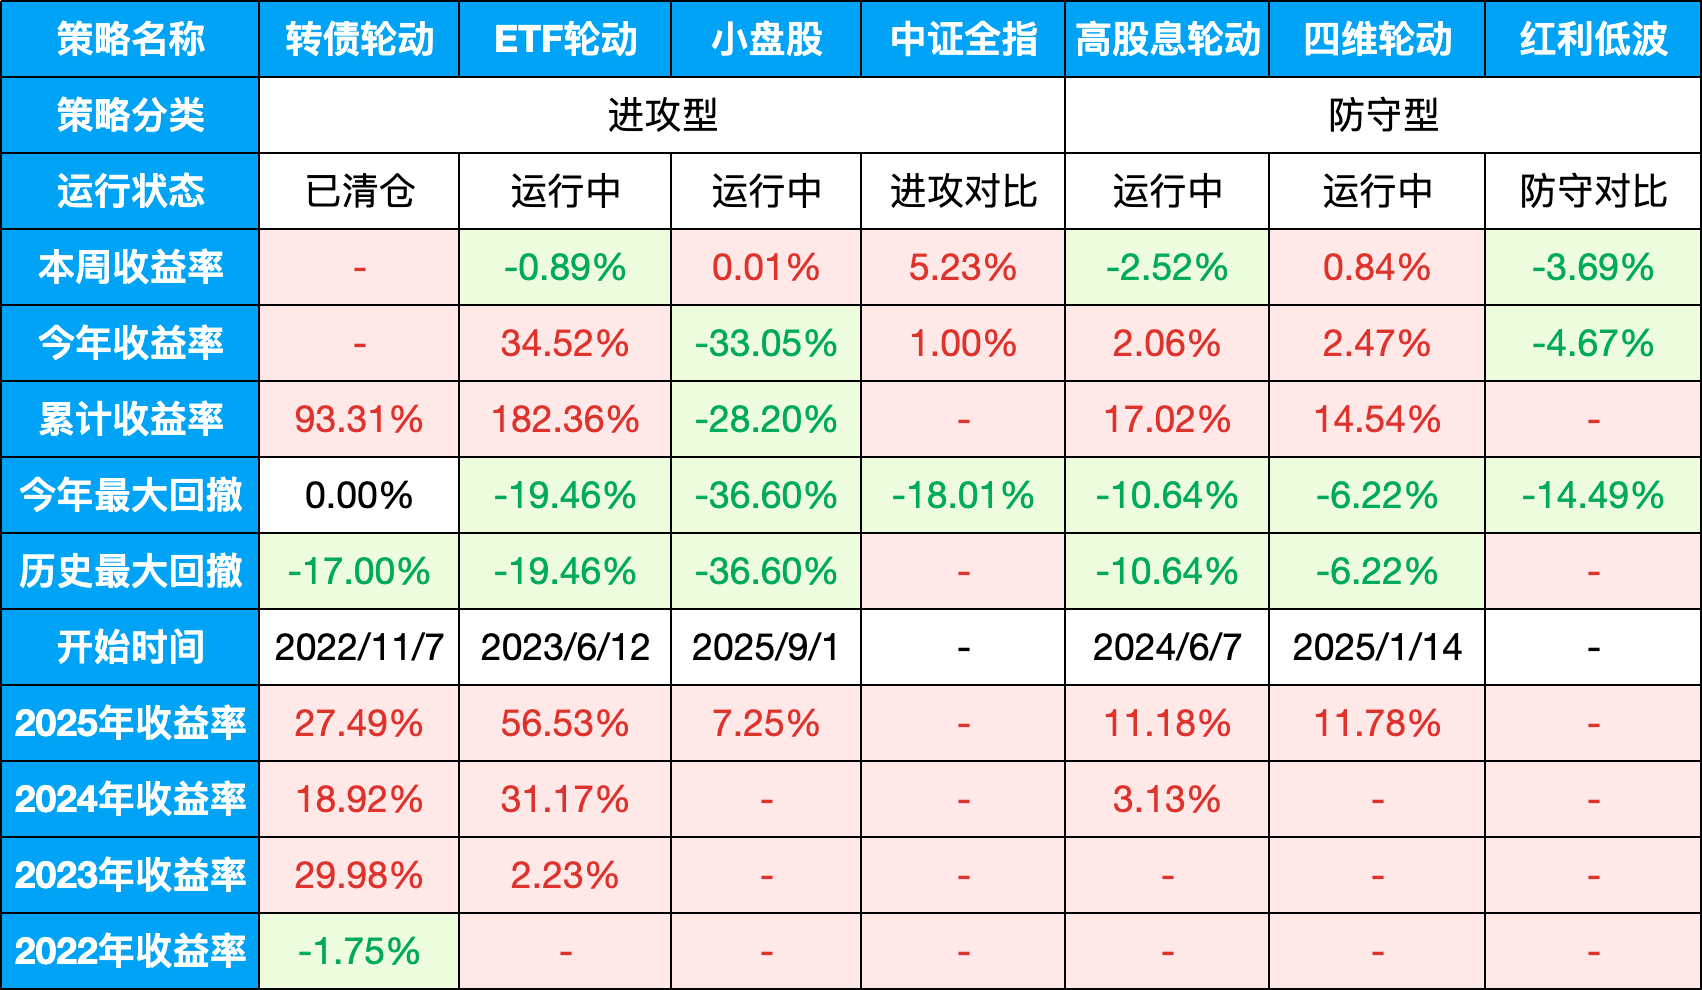
表格说明:
做ETF动量轮动,最难受的操作往往最正确。
前面已经涨了不少,本能告诉你很贵别追了,但往往追进去,反而能吃到一波大收益。比如今年吃到两波科创,就是让ETF轮动策略至今还保有30%以上收益的原因;持有的时候亏损了,信号要清仓,本能告诉你割肉很痛苦,但往往不割风险更大。以最近一次科技清仓为例,在我们清仓之后,持有的标的又跌了20%多。
挨过很多次毒打我才认了一件事,主观上越不想动的时候,信号让你动了,收益反而越高。量化把我的感觉按在地上摩擦了好几年,最后我服了。
之前给大家推荐过资水老师的一本书《不亏》,让我收获了很多反常识的认知,尤其是对周期和流动性的认知。
我也在长期关注资水的文章。他和我做的是反方向的事。他做经验判断,我做信号执行。最近一篇文章他把市场波动分成三层。长周期七年以上,看央行流动性和宏观环境,决定总仓位。中周期三到六个月,看行业景气和资金抱团,决定主攻方向。最短的微周期只有几天到几周,管的是短线博弈和板块轮动,对应买卖时点。他还拿具体指数举例子,讲某些品种长期在一个通道里运行,什么时候是加仓机会。这些是他付费文章里的内容,我没法在这里转述。但他看市场看的是几年的节奏,跟我的信号完全是两个时间尺度。
这就让我困惑了很久。
我的量化系统在执行层面已经赢了。信号说什么我做什么,不犹豫,不加工。资水的判断听着有道理,但我用不了。他判断某个方向到了中周期尾声,你怎么验证?什么指标确认?错了怎么办?这些问题没有答案的话,他的文章对我来说就停在"佩服高手判断"这一步,没法变成自己的方法。
我以前觉得问题出在他的方法不够量化。一个有效的投资方法应该能被回测,能形成规则。做不到的话就容易变成事后解释,只对讲故事的人有用。
这个想法最近松动了。
在读毛选《实践论》的时候,我看到教员写"认识开始于经验",说这就是认识论的唯物论。他批评哲学史上"唯理论"那一派,只承认理性靠得住,不承认经验靠得住。教员说这个错误在于颠倒了事实,理性的东西所以靠得住,正是由于它来源于感性,否则理性的东西就成了无源之水,无本之木。
这句话让我停下来想了一会儿。
我的ETF动量策略不是凭空来的。有人观察到动量效应存在,做了大量研究,最后把它变成一个可以回测的规则。规则的前身是经验,经验的前身是无数个交易日的观察和亏损。资水做的那些判断,观察白酒、红利低波、创业板这些品种的长期走势和周期规律,也是经验积累。只不过他的经验还没有被提炼成规则,还停留在"这个人看了很多年市场以后形成的判断"这个阶段。
教员后面还有一段更完整的话。通过实践发现真理,又通过实践证实和发展真理。从感性认识能动地发展到理性认识,又从理性认识能动地指导革命实践。实践、认识、再实践、再认识,循环往复以至无穷,而实践和认识之每一循环的内容,都比较地进到了高一级的程度。
放到投资里,资水的长期观察是感性认识,规则是理性认识,我用规则交易是实践,信号失效和新情况又会变成下一轮经验。我的量化系统本身就是经验加工出来的产物。
但这里还有一段路没走完。
资水判断科技股到了中周期尾声。假设这个判断是对的,我需要什么才能用它?需要确认信号和失效条件,还需要历史上类似判断的对照。重新进入的规则也得自己定。这些东西他没有给,我自己也还没做出来。他的经验给了我一个假设,我的系统给了我执行的纪律。中间缺的是把假设变成可测试规则的那一步。这一步只能自己走,资水的文章帮不了,教员的文章也帮不了。
所以我现在不再纠结该信经验还是信量化了。真正要做的事很具体。把资水观察到的那类周期规律,想办法翻译成我能回测的信号。跑出来有效就加进策略,无效就丢掉。跑不出来的先承认暂时用不了。这一步走通了,他的经验才算真的变成了我的东西。
日期:2026-08-07
十年期国债收益率:1.7092%
沪深300:4694.44,PE:14.42((百分位:85.4%)
股债收益差:5.23%(百分位:53.62%)
上周股债收益差:5.24%(百分位:54.78%)
估值位置中性。
股债收益差抄底逃顶逻辑:
当股债收益差百分位达到95%以上时,沪深300就会进入钻石坑,即最佳抄底区间;
当股债收益差百分位达到5%以下时,沪深300就会达到危险顶部;
当股债收益差百分位小于20%时,可以考虑逐步减仓清仓。
当前中位数:136.51,一星级,高估
所有历史范围内所处百分位:96.17%
近1年范围内所处百分位:67.21%
近2年范围内所处百分位:83.54%
近3年范围内所处百分位:89.01%

当前A股市场五个维度的风险评估:
| 维度 | 风险评级 | 一句话说明 |
|---|---|---|
| 政策面 | 低风险 | 政策环境继续偏稳定,流动性维持宽松预期 |
| 资金面 | 中风险 | 成交恢复但增量资金有限,仍然是结构性行情 |
| 估值面 | 中风险 | 指数估值压力不大,部分科技方向仍有消化压力 |
| 情绪面 | 中风险 | 恐慌阶段过去,但市场追涨热情还没有完全恢复 |
| 技术面 | 中风险 | 指数反弹趋势改善,但上方压力仍然存在 |
可转债:当前转债估值较高,防守作用有限,进攻不如ETF和股票策略,且市场池子太小,流动性较弱,已经清仓切换ETF轮动策略。计划中位数低于124再重回可转债。
四维轮动:全天候策略,买入不择时+定投。
闲钱罐:固收+策略,80%短债+20%增强,买入不择时。
场内投资在2026/4/30完全转向量化策略,不再做主观博弈。未来精力主要投入于策略优化、大类资产周期监控、估值信号模型化。
风险提示:本文内容仅供参考,不构成投资建议。投资决策应基于独立思考,据此操作盈亏自负,作者不承担任何连带责任。