Search K
Appearance
当前仓位:场内80%(ETF轮动70%-,小盘股轮动0%,高股息轮动10%+),场外每周四定投四维轮动5000元。
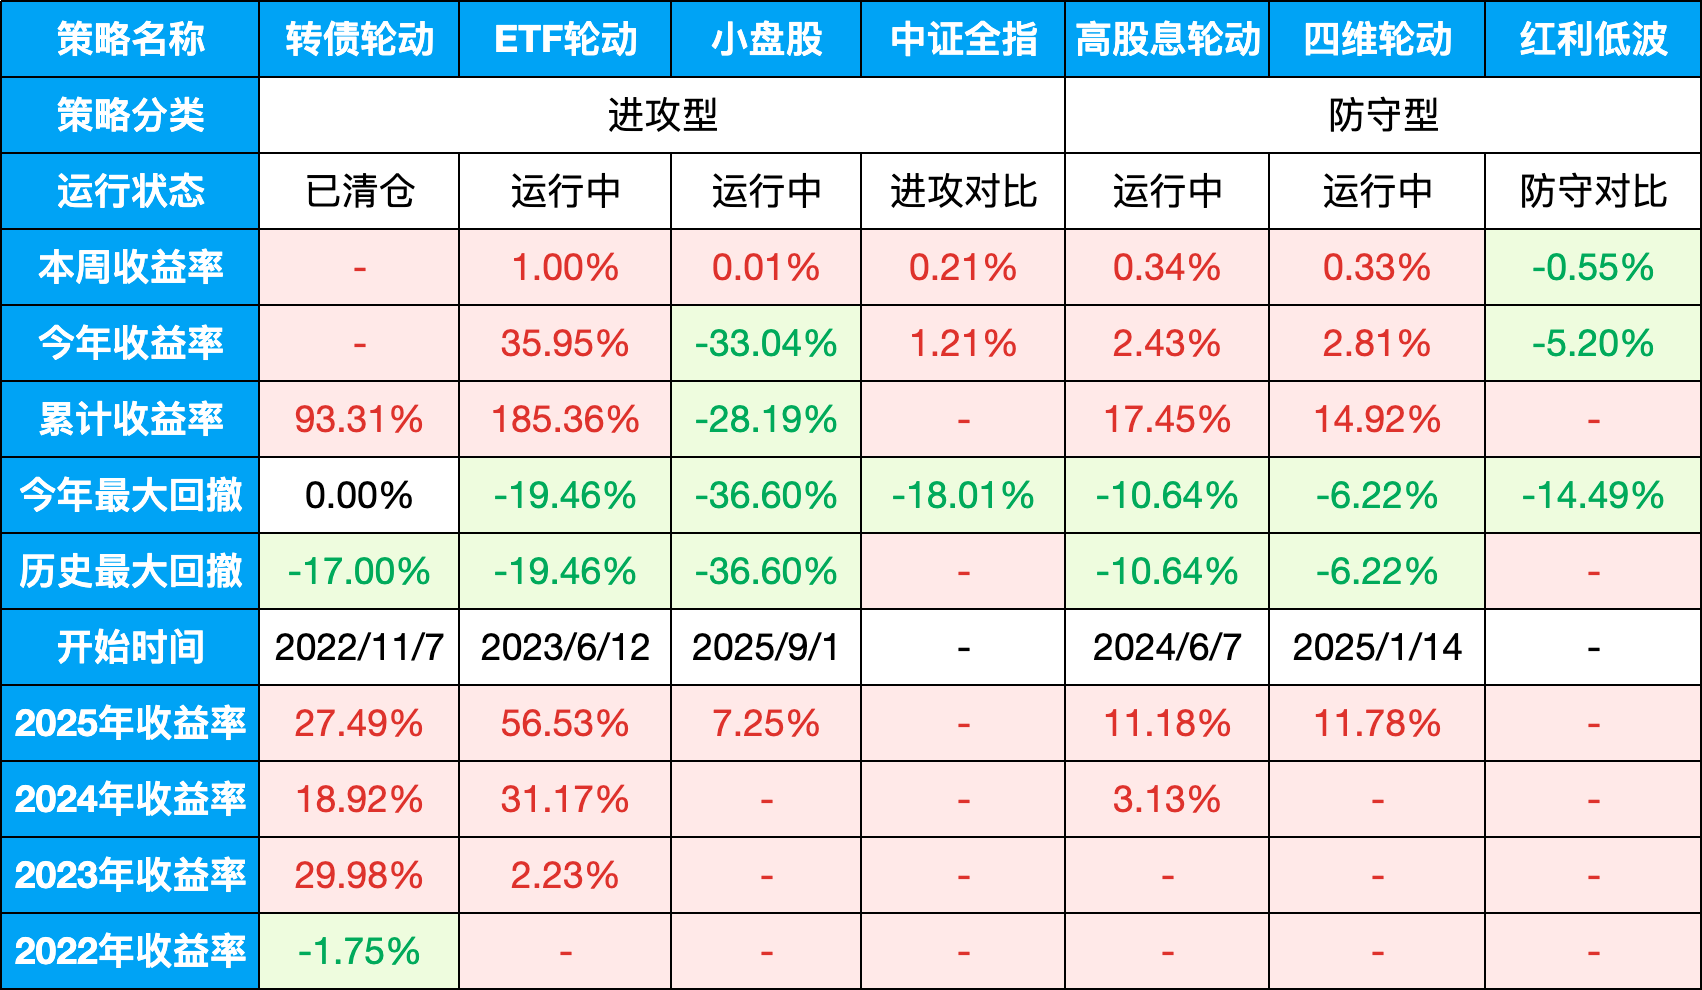
表格说明:
梳理一下对下周影响最大的几个方向:
1、贵州茅台与消费板块。周五晚间茅台发了半年报,营收907.03亿元,同比增1.47%;净利润445.17亿元,同比降1.95%。数字本身不算太难看,但股东名单炸了——中央汇金、证金公司集体退出前十大股东。一季度末汇金和证金还分别持有0.83%和0.32%,二季度直接没了。华夏上证50、华泰柏瑞沪深300ETF也退出了前十大股东。“国家队”和指数基金一起撤,很多人理解为消费龙头的机构信仰在松动,但是更大的可能应该是国家队在“减持个股+赎回ETF”回笼资金,未来好加仓ETF稳定市场。其实上一周的文章我就已经观察到,宽基ETF近期已经转为净流出了。下周看市场怎么消化这个“国家队跑路”的消息——是利空出尽,还是新一轮抛压的开始。
2、霍尔木兹海峡。布油这周涨了6.3%到88.82美元,美油涨5.4%到82.4。川普宣称等击败伊朗后,将宣布霍尔木兹海峡为美国领土,伊朗外长说无意延续停火框架。18号能不能谈拢真不好说,但油价已经先动了。周末黄金还上涨到了4432,没跟油价走。之前科普过,黄金的走势主要看美元指数,而前面美元指数主要是被油价影响的,近期美元指数跌破了100,所以黄金强势上涨。
3、7月金融数据。周五央行出的7月金融数据,M2同比增长7.7%,较上月回落0.3个百分点;7月单月人民币贷款净减少3400亿元;前7个月社融增量22.25万亿元,同比少1.74万亿元。贷款负增长,这个数字放在哪个月都不好看。但市场的定价逻辑可能反过来——数据越弱,政策宽松的紧迫性越高。二季度货政报告已经明确“加大逆周期调节力度”,银河证券判断三季度是降息降准的重要窗口。在股市,坏消息也可能被当成“倒逼宽松”的理由来交易。下周看市场选择哪条逻辑——是交易基本面疲软,还是交易政策预期。
4、半导体/AI产业链。中芯国际、华虹Q2收入创历史新高,美股存储板块本周大涨(闪迪周累涨35%)——产业景气度没问题。但腾讯资本开支大增176%后股价大跌,说明市场对“AI投入换增长”的叙事开始出现分歧。下周阿里巴巴、百度等中概股财报将集中披露,AI云业务收入是核心观察点,可能决定科技板块短期方向。
日期:2026-08-14
十年期国债收益率:1.6937%
沪深300:4665.88,PE:14.32(百分位:83.02%)
股债收益差:5.29%(百分位:58.31%)
上周股债收益差:5.23%(百分位:53.62%)
估值位置中性偏高。
股债收益差抄底逃顶逻辑:
当股债收益差百分位达到95%以上时,沪深300就会进入钻石坑,即最佳抄底区间;
当股债收益差百分位达到5%以下时,沪深300就会达到危险顶部;
当股债收益差百分位小于20%时,可以考虑逐步减仓清仓。
当前中位数:134.03,一星级,高估
所有历史范围内所处百分位:94.12%
近1年范围内所处百分位:49.59%
近2年范围内所处百分位:74.69%
近3年范围内所处百分位:83.1%

当前A股市场五个维度的风险评估:
| 维度 | 风险评级 | 一句话说明 |
|---|---|---|
| 政策面 | 低 | 央行继续维持流动性充裕,政策环境没有明显收紧 |
| 资金面 | 中 | 两融仍在高位,成交活跃,但本周量能较上周降温 |
| 估值面 | 中高 | 全市场问题不大,科技成长内部的估值和拥挤度压力更值得担心 |
| 情绪面 | 中高 | 资金还敢做多,但热门股分化、天地板等现象开始增加 |
| 技术面 | 中 | 指数没有明显走坏,科技仍强,但上证已经开始滞涨 |
可转债:当前转债估值较高,防守作用有限,进攻不如ETF和股票策略,且市场池子太小,流动性较弱,已经清仓切换ETF轮动策略。计划中位数低于124再重回可转债。
四维轮动:全天候策略,买入不择时+定投。
闲钱罐:固收+策略,80%短债+20%增强,买入不择时。
场内投资在2026/4/30完全转向量化策略,不再做主观博弈。未来精力主要投入于策略优化、大类资产周期监控、估值信号模型化。
风险提示:本文内容仅供参考,不构成投资建议。投资决策应基于独立思考,据此操作盈亏自负,作者不承担任何连带责任。