Search K
Appearance
当前仓位:场内95%(ETF轮动70%-,某只转债15%+,高股息轮动10%+),场外每周四定投四维轮动5000元。
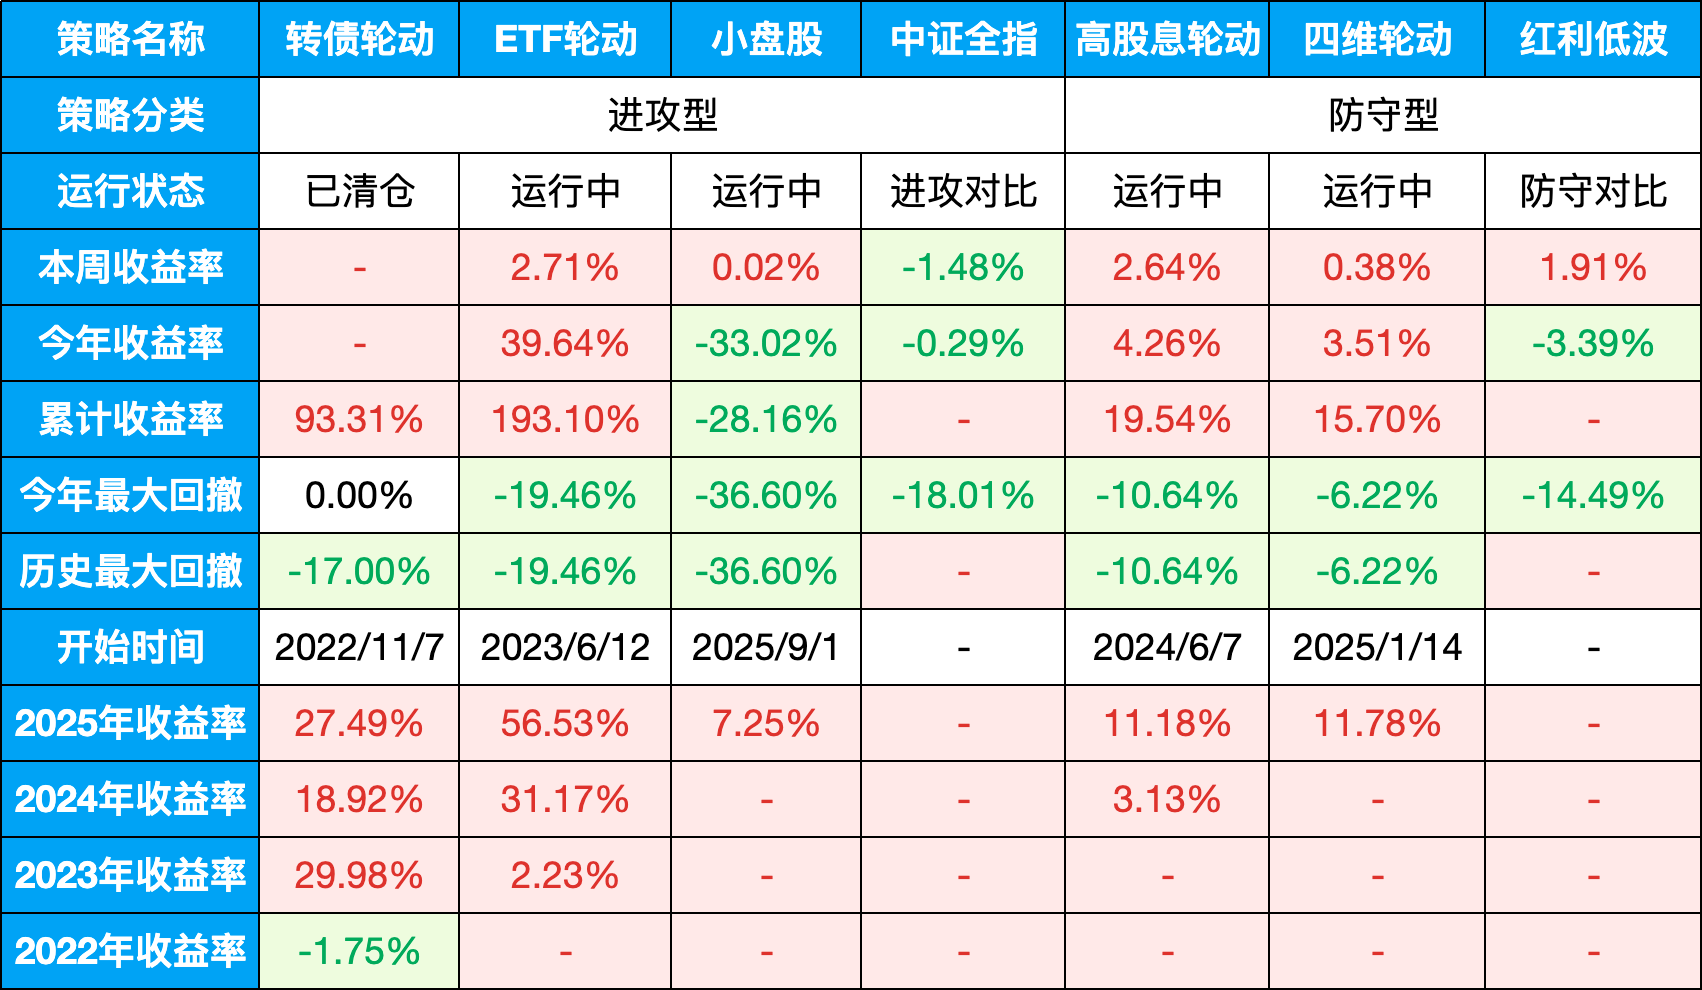
表格说明:
从最近市场表现来看,现在没有全面恐慌,更多是高低切换。过去一周创业板、科创50、中证1000都还在跌,但恒生指数、红利、黄金已经明显走强。很明显的风格切换,资金暂时不愿意继续扎堆高波动成长。
周五有个变化值得注意,创业板涨1.43%,创业板50涨1.87%,成长方向开始有资金回来试探,但科创综指还在跌,说明科技修复很不均匀。现在的问题还是量,两市成交已经缩到1.88万亿。没有量,科技就算反弹,也很容易涨两天又回落。
防守这边反而越来越强。黄金20天涨近12%,红利指数涨5.1%,和科技已经拉开了明显差距。外部原因也不复杂,美债长端利率高企,市场担心AI资本开支和融资成本,黄金同时受益于美元和财政担忧。
国内暂时没有看到明显转坏,最大的支撑是政策面。政策对算力、通信等科技产业的支持还在,上市公司回购增持也在增加。
判断牛市在不在,第一重要的就是看流动性和政策是否收紧。所有大牛市终结,根源都是钱不再变多,反而开始收水。中美当前都是宽松周期余温、没有任何主动收水杀市场的动作。所以现在依然不看熊。
接下来主要看成交能不能重新回到2万亿以上,以及创业板、科创反弹时有没有持续放量。如果量回来了,科技还有继续修复的机会;量起不来,就继续看红利、黄金这些低波动方向能不能把趋势维持住。
……
另外,上周对微盘股指数择时的研究有了重大进展,可以在牺牲不到4%年化收益的情况下,将指数从原本46%的回撤大幅降低到20%以内,并且这个择时方法在自有策略上验证也是有效的。
我去掉了之前非强逻辑的日历择时,使用这套择时方法,在原策略基础上,加入七种因子做了回测。分别是纯小市值(基准组)、盈利能力因子、现金流因子、动量因子、反转因子、流动性因子、低波动因子。动量因子表现最为优秀,在超过10年的回测时间内,年化收益22.56%,最大回撤15.90%。
接下来一周,继续推进对微盘股策略的回测和优化。
日期:2026-08-21
十年期国债收益率:1.6963%
沪深300:4618.9,PE:14.15(百分位:78.41%)
股债收益差:5.37%(百分位:62.53%)
上周股债收益差:5.29%(百分位:58.31%)
估值位置中性偏低。
股债收益差抄底逃顶逻辑:
当股债收益差百分位达到95%以上时,沪深300就会进入钻石坑,即最佳抄底区间;
当股债收益差百分位达到5%以下时,沪深300就会达到危险顶部;
当股债收益差百分位小于20%时,可以考虑逐步减仓清仓。
当前中位数:134.19,一星级,高估
所有历史范围内所处百分位:94.28%
近1年范围内所处百分位:50.82%
近2年范围内所处百分位:75.31%
近3年范围内所处百分位:83.52%

当前A股市场五个维度的风险评估:
| 维度 | 风险评级 | 一句话说明 |
|---|---|---|
| 政策面 | 低 | 稳增长和流动性环境没有变化,政策仍然偏友好 |
| 资金面 | 中高 | 成交仍在高位,但资金开始从科技撤离,轮动明显加快 |
| 估值面 | 中高 | 全市场估值不贵,但科技板块的拥挤度开始释放 |
| 情绪面 | 中 | 恐慌没有出现,但追高赚钱越来越难 |
| 技术面 | 中高 | 双创弱于上证,科技仅弱修复,后续仍有回踩风险 |
可转债:当前转债估值较高,防守作用有限,进攻不如ETF和股票策略,且市场池子太小,流动性较弱,已经清仓切换ETF轮动策略。计划中位数低于124再重回可转债。
四维轮动:全天候策略,买入不择时+定投。
闲钱罐:固收+策略,80%短债+20%增强,买入不择时。
场内投资在2026/4/30转向量化策略。未来精力主要投入于策略优化、大类资产周期监控、估值信号模型化。
风险提示:本文内容仅供参考,不构成投资建议。投资决策应基于独立思考,据此操作盈亏自负,作者不承担任何连带责任。