Search K
Appearance
有群友经常问,动量策略总是在追涨杀跌,为什么长期还能赚钱?觉得不理解底层逻辑。
尤其最近策略出现大幅回撤以后,这个疑问更强了。
以前可转债轮动也突破过历史最大回撤,但可转债毕竟有债性兜底,跌下来心里还有一个锚。
ETF动量不一样。它经常涨了才买,跌了再卖。回撤一旦突破历史极值,很容易怀疑:下一次是不是又要高位买入,然后低位止损?
今天就来聊聊这件事。
其实并不复杂。
经济周期的变化需要传导,资金调仓需要时间,盈利预期也不会一天完成修正。一个资产真正走强以后,趋势往往会持续一段时间。
动量策略赚的,就是这段持续性的钱。
它当然会错很多次。
假突破时追进去,行情反转以后止损;震荡市里反复切换,不断付出试错成本。
但只要少数几次真正的大趋势赚得足够多,就能覆盖前面很多次小亏。
所以动量策略的收益结构一直很别扭:
多次小错,少数大赚。
聚宽社区曾有人公开回测过一个很简单的策略:
把黄金ETF、纳指ETF、创业板ETF和沪深300ETF放在一起,每次持有动量最强的一只。
原帖2014年至2024年的回测结果,年化约32%,最大回撤同样达到32%。
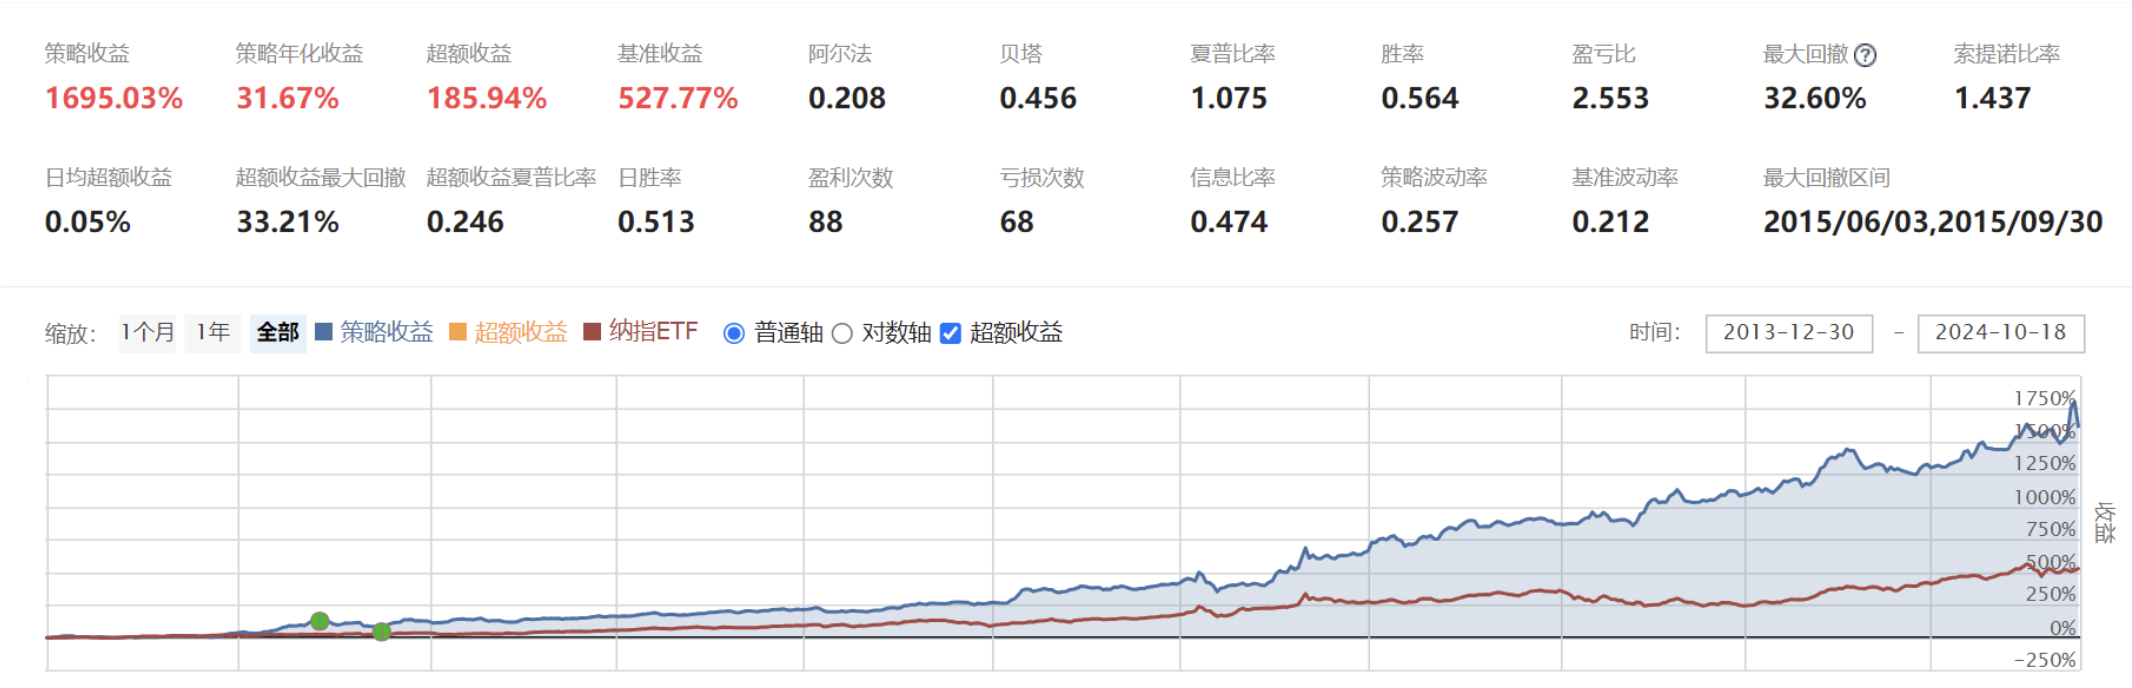
这当然只是历史回测,不能代表未来。
但它很好地说明了一件事:
长期收益很高,与阶段性回撤很深,并不矛盾。
如果只在最大回撤那一天看,它可能像一套失败的策略;把十年放在一起,又完全是另一回事。
再把时间拉长。
AQR把时间序列动量研究追溯到1880年,覆盖股票指数、债券、商品和外汇等多个市场。结果显示,动量在长样本中的各个十年平均都取得了正收益。
但这套策略历史上同样经历过20%以上的深度回撤,有些低谷甚至持续了很多年。
百年以上的历史至少告诉我们:
策略在低谷里看起来像失效,并不是什么新鲜事。
动量最怕的其实不是单纯下跌,而是趋势太短。
一种是V形反转。
刚追上强势资产,市场突然掉头;止损离场以后,它又迅速反弹。
另一种是高波动震荡。
第一名不断更换,策略不断追进去又退出,却始终等不到一段真正持续的趋势。
这也是为什么动量策略顺的时候特别顺,难受的时候又特别折磨人。
眼下20%的回撤突破历史最大值,足以证明动量失效吗?
不能。
它值得认真检查。检查交易规则有没有偏离,资产池有没有发生结构性变化,实际成本是否高于回测假设,仓位和风险控制是否仍与原计划一致。但深回撤本身,一直就是动量收益模式的一部分。公开ETF轮动案例如此,百年跨度的趋势跟踪研究也是如此。
可转债给我的信心来自债性兜底,ETF动量没有这个东西。
它唯一能给我的锚,是长期数据。
我不知道下一次买入会不会又买在高点,也不知道这次回撤什么时候结束。
但只要支撑它长期有效的证据没有明显变化,我就没有理由因为一段最难熬的行情,提前把一个长期策略判死刑。
市场强度分析
最强势资产:豆粕ETF、银行ETF、石油ETF
最弱势资产:创业板50、创成长、半导体ETF
趋势信号统计
确立多头:6只 | 确立空头:13只
新增多头:0只
新增空头:0只
新增震荡:1只(标普500)

1、轮动账户,今日+0.00%。
2026年+25.65%;
2025年+41.21%;
2024年+18.92%;
2023年+29.98%。
2、四维轮动策略,今日预估+0.36%。
2025/1/14成立以来,累计+15.52%,最大回撤-6.22%。
✦可转债等权指数:
今天涨幅-0.53%,中位数134.21元,位于一星级估值区,非常高估。
✦转债申购/上市/强赎/到期信息:
Z逸转2:强赎 2026-09-03最后交易
万讯转债:强赎 2026-09-11最后交易
鸿路转债:到期 2026-09-28最后交易
南航转债:到期 2026-10-09最后交易
✦强赎倒计时:
普联转债:⾄少还需3天,溢价率46.4%
胜蓝转02:⾄少还需4天,溢价率8.0%
金田转债:⾄少还需8天,溢价率2.08%
惠城转债:⾄少还需9天,溢价率27.18%
严牌转债:⾄少还需9天,溢价率0.91%
✦大盘拥挤度:
43.56%(历史上该指标突破50%后,市场往往发生显著的反转或风格切换,是重要的顶部预警信号)
风险提示:本文内容仅供参考,不构成投资建议。投资决策应基于独立思考,据此操作盈亏自负,作者不承担任何连带责任。